

中小企業の事業承継と相続対策|自社株信託・株式移転の具体的手法
経営者の高齢化が進むなか、
「そろそろ後継者への事業承継を考えたいが、何から手をつけるべきか分からない」
「もし自分が倒れたり認知症になったりしたら会社の経営はどうなるのか」
というお悩みを抱えていませんか?
事業承継は単に社長の交代だけでは完結しません。
自社株や事業用不動産という「資産の承継」、そして経営理念や顧客基盤といった「知的資産の承継」をトータルで設計することが不可欠です。対策を後回しにした結果、自社株の評価額が高騰して多額の課税が発生したり、経営者の認知症発症によって会社の意思決定が完全にストップしてしまったりする深刻なトラブルが現場では後を絶ちません。
本記事では、既存の「遺言」や「生前贈与」だけでは解決できない中小企業の複雑な承継課題に対し、
・自社株信託(民事信託)
・株式移転、株式交換による組織再編(ホールディングス化)
・種類株式や属人的定めの活用
など、具体的手法を解説します。
| この記事の執筆者 雁部 陽介(かりべ ようすけ) あつたの杜事務所/司法書士・土地家屋調査士・不動産コンサルタント 大手司法書士法人での実務経験を経て、大手不動産マネジメント会社にてオフィスビル・大型物流施設のプロパティマネジメント業務に従事。表示に関する登記と権利に関する登記の双方を一つの窓口で完結できる体制を強みとし、法務手続にとどまらない不動産活用の視点から相続・登記のご相談に対応しています。 保有資格:司法書士/土地家屋調査士/不動産コンサルティングマスター/宅地建物取引士 など ▶ 執筆者のプロフィールの詳細はこちら |
目次
- 1. 中小企業の事業承継で直面する3大リスクとは?
- リスク1:自社株の評価額高騰と相続税・贈与税の負担
- リスク2:現経営者の認知症発症による会社経営のフリーズ
- リスク3:遺言・生前贈与の限界と自社株(議決権)の分散
- 2. 自社株信託(民事信託)を活用した経営権と財産権の分離手法
- 議決権(経営権)と配当(財産権)を分離する仕組み
- 「指図権」の設定で後継者の『経営見習い期間』を作る
- 数世代先まで承継先を指定できる「受益者連続型信託」
- 3. 組織再編(株式移転・株式交換)とホールディングス化による事業承継術
- 株式移転による持株会社(ホールディングス)設立
- 株式交換を活用したグループ企業・兄弟会社の整理
- 組織再編を伴う事業承継での注意点
- 4. 種類株式や属人的定め(会社法109条2項)を用いた議決権コントロール
- 拒否権付株式(黄金株)や議決権制限株式の活用
- 登記不要で議決権を確保できる「属人的定め」とは?
- 5. 民事信託・成年後見・遺言の比較と事業用不動産・負債のリスク対策
- 成年後見制度・遺言制度と民事信託の徹底比較
- 事業用不動産(個人土地・会社建物)の賃貸借・税務対策
- 経営者保証の解除と金融機関対応
- 6. まとめ
- 7. 想定Q&A(よくある質問)
1. 中小企業の事業承継で直面する3大リスクとは?
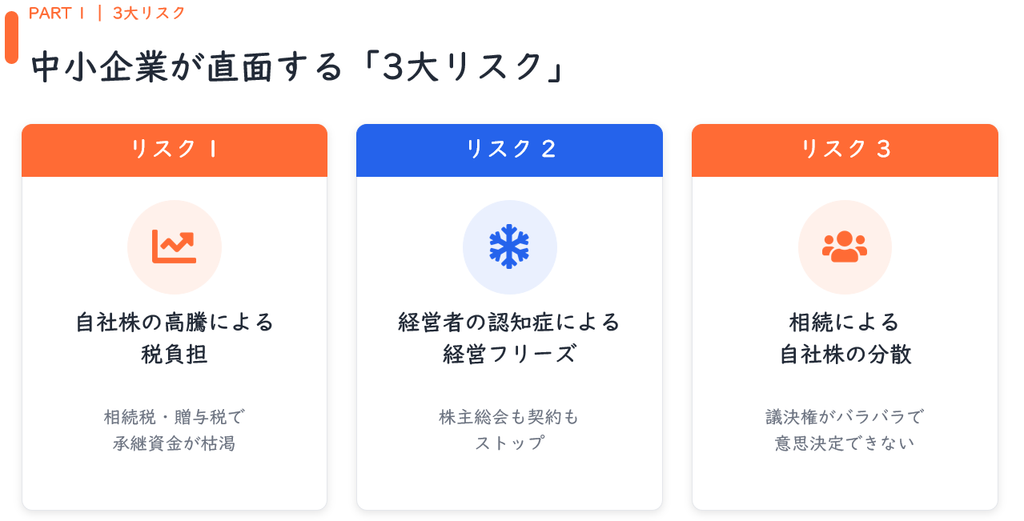
中小企業の事業承継では、「自社株の高騰による税負担」「経営者の認知症による意思決定の凍結」「相続に伴う自社株の分散」という3大リスクが会社存続を脅かします。事前の計画的な対策を行わない場合、法務・税務の両面でトラブルに直面します。
リスク1:自社株の評価額高騰と相続税・贈与税の負担
会社の業績が良い場合や内部留保が積み上がっている場合、非上場株式(自社株)の評価額は想像以上に高騰します。何も対策を講じないまま相続を迎えると、後継者に過大な相続税や贈与税の負担がのしかかり、自社株を引き継ぐための資金が枯渇してしまいます。
引退時期から逆算して5〜10年程度の準備期間を設け、計画的に株価対策や承継手続を進めることが重要です。
リスク2:現経営者の認知症発症による会社経営のフリーズ
経営者が高齢化し、突然の病気や認知症によって判断能力を喪失すると、株主総会の決議や重要契約の締結、役員変更、金融機関からの融資承認などの手続きが行えなくなります。その結果、会社経営が完全にストップしてしまう危険性があります。
リスク3:遺言・生前贈与の限界と自社株(議決権)の分散
従来の生前贈与や遺言による対策では、自社株を特定の後継者に一括して承継させようとしても、ほかの相続人の遺留分(法律上最低限保障された遺産割合)を侵害して争いになるリスクがあります。また、遺言がない場合は法定相続人による遺産分割協議が必要となり、自社株が複数の子供や親族に分散してしまい、意思決定が困難になる失敗事例が見られます。
2. 自社株信託(民事信託)を活用した経営権と財産権の分離手法
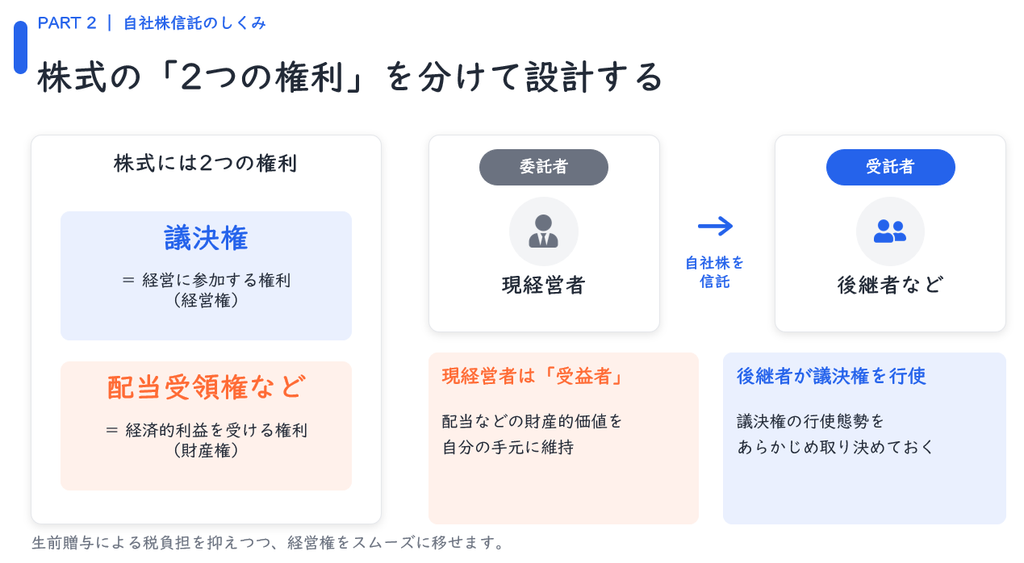
自社株信託(自社株承継信託)を活用することで、自社株の「議決権(経営権)」と「配当受領権(財産権)」を分離して設計でき、経営者の生前から没後にわたる安全な事業承継が可能になります。
議決権(経営権)と配当(財産権)を分離する仕組み
株式には「経営に参加する権利(議決権)」と「経済的利益を受ける権利(配当受領権等)」が含まれています。
自社株信託では、委託者(現経営者)が自社株を受託者(後継者など)に信託し、自らは受益者として配当などの財産的価値を維持しながら、議決権の行使態勢をあらかじめ取り決めておくことができます。
「指図権」の設定で後継者の『経営見習い期間』を作る
自社株信託の契約内容に「指図権」を組み込むことで、会長(前社長)が指図権者として重要事項の決定権を保持しつつ、後継者を受託者として日常の運営を任せることができます。
- 段階的承継: 後継者に経営を任せつつ、重要な局面では会長がアドバイス・決定できる「経営の見習い期間」を確保できます。
- 認知症対策の自動化: 契約内で「現会長が判断能力を喪失した場合は指図権が消滅する」と定めておけば、成年後見手続を待つことなく後継者が単独で議決権を行使でき、意思決定の空白期間を作りません。
数世代先まで承継先を指定できる「受益者連続型信託」
通常の遺言では「自分が死んだら後継者の長男に渡す」という一代限りの指定しかできません。しかし、信託の「受益者連続型」の仕組みを利用すれば、「現社長(第一次)→ 後継者である長男(第二次)→ その孫(第三次)」というように、数世代先にわたる自社株の承継ルートを長期的に固定・指定できます。
3. 組織再編(株式移転・株式交換)とホールディングス化による事業承継術
株式移転や株式交換等の組織再編手法を用いて持株会社(ホールディングス)を設立することで、グループ企業の経営効率化を進められます。
株式移転による持株会社(ホールディングス)設立のメリット
既存の事業会社の株式を新設する持株会社に移転(株式移転)させることで、100%親会社であるホールディングスを設立できます。
株式交換を活用したグループ企業・兄弟会社の整理
複数の事業会社が存在する場合や、株主が分散している場合、株式交換の手続きを用いて完全親子会社関係を構築できます。これにより、複雑化した株式所有構造をすっきりと整理し、後継者がホールディングス株のみを集中して保有・承継できる環境が整います。
組織再編を伴う事業承継での注意点
組織再編は強力な手法ですが、高度な税務・法務の要件検討を怠ると大きな失敗につながります。組織再編を行う際は、各種税制特例との整合性を必ず事前に確認しなければなりません。
4. 種類株式や属人的定めを用いた議決権コントロール
種類株式の活用や、非公開会社に認められた「属人的定め」を定款に盛り込むことで、所有する株式数に関わらず後継者の議決権や経営権を保護できます。
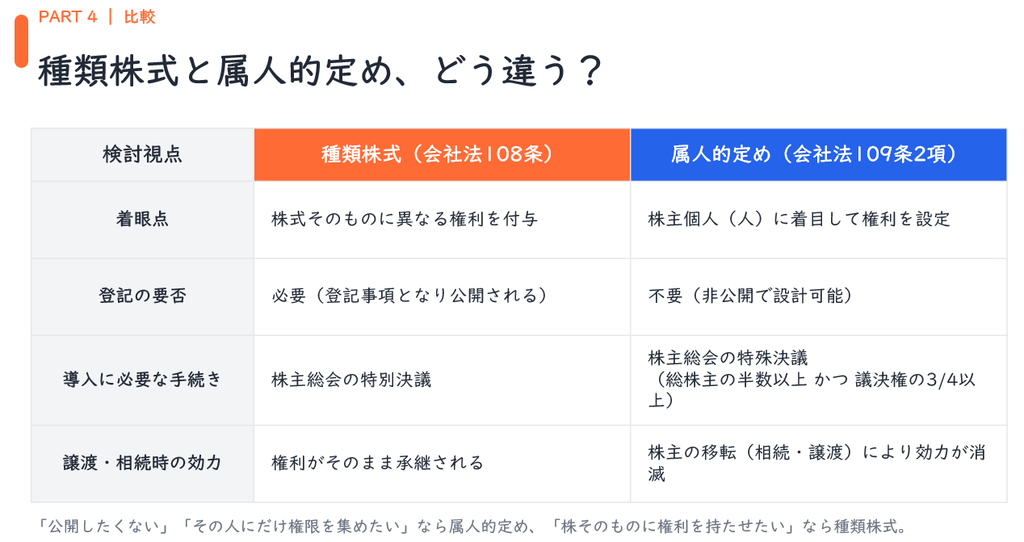
| 検討視点 | 種類株式(会社法108条) | 属人的定め(会社法109条2項) |
| 着眼点 | 株式そのものに異なる権利を付与 | 株主個人(人)に着目して権利を設定 |
| 登記の要否 | 必要(登記事項となり公開される) | 不要(非公開で設計可能) |
| 導入に必要な手続き | 株主総会の特別決議 | 株主総会の特殊決議(総株主の半数以上かつ総株主の議決権の4分3以上) |
| 譲渡・相続時の効力 | 権利がそのまま承継される | 株主の移転(相続・譲渡)により効力が消滅する |
拒否権付株式(黄金株)や議決権制限株式の活用
会社法上の「種類株式」を発行することで、柔軟な経営権設計が可能です。
- 拒否権付株式(黄金株): 株主総会の重要決議事項を否決できる権利を持つ株式です。現経営者が保有しておくことで、後継者の暴走を防ぐセーフティネットとして機能します。
- 議決権制限株式(無議決権株式): 後継者以外の親族には配当などの経済的メリット(財産権)を与える一方、議決権を制限した株式を交付することで、自社株の分散による経営混乱を防ぎます。
登記不要で議決権を確保できる「属人的定め」とは?
譲渡制限のある非公開会社では、会社法第109条第2項に基づき、株主ごとに異なる扱い(配当・残余財産分配・議決権)を定款で定めることができます。
- 具体例: 「現社長であるA氏が保有する株式については、1株につき10個の議決権を有する」といった設計が可能です。
- 最大のメリット: 種類株式と異なり商業登記が不要なため、外部に知られることなく議決権を集中させることができます。ただし、設定には株主総会の特殊決議(総株主の半数以上かつ総株主の議決権の3/4以上の賛成)が必要となる点や、当該株主の相続時には効力が消滅する点に留意が必要です。
5. 民事信託・成年後見・遺言の比較と事業用不動産・負債のリスク対策
事業承継・相続対策においては、法律制度(民事信託・成年後見・遺言)の特性を正しく理解し、自社株だけでなく事業用不動産や経営者保証(個人負債)を含めた一体的な対策を講じることが成功の鍵です。
| 制度 | 効力発生時期 | 生前の財産管理・積極運用 | 死亡後の承継先指定 | 事業承継での適性 |
| 民事信託 (自社株信託) | 契約締結時 | 高い(柔軟な管理・投資・融資が可能) | 可能(受益者連続型で多世代指定) | 高い |
| 成年後見制度 | 認知症等による判断能力低下後 | 不可(本人の財産保護が目的のため積極運用や税対策は不可) | 不可(本人の死後、家庭裁判所の関与終了) | 低い (経営がフリーズするリスク) |
| 遺言制度 | 遺言者の死亡時 | 不可(生前の財産管理機能はない) | 可能(ただし一代限りの指定にとどまる) | 中程度 (生前対策と併用が必要) |
成年後見制度・遺言制度と民事信託の徹底比較
- 成年後見制度の限界: 成年後見制度は本人の財産を守る(減らさない)ための制度であるため、家庭裁判所の監督下に置かれ、節税対策のための建築・借入などは原則として認められません。
- 遺言の限界: 遺言は本人の死亡によって初めて効力が生じるため、生前中の認知症リスクに対応できず、また「長男の次は孫へ」といった次世代以降の承継先を指定することもできません。
- 民事信託の優位性: 民事信託であれば、生前の管理運用から没後の承継設計までを途切れなく カバーできます。
事業用不動産(個人土地・会社建物)の賃貸借・税務対策
経営者個人が所有する土地の上に会社名義の工場や店舗が立地している場合、その土地(事業用不動産)も重要な承継対象です。
- 使用貸借 vs 賃貸借: 会社から地代を受け取っていない「使用貸借」の場合、相続時に小規模宅地等の特例(特定事業用宅地等)が適用できず、税負担が大きくなるリスクがあります。適正な地代(相当の地代)を設定して賃貸借関係に整理しておくことが重要です。
経営者保証の解除と金融機関対応
事業承継の際、後継者が最も懸念するのが先代経営者の個人保証(経営者保証)の引き継ぎです。
- ガイドラインの活用: 「経営者保証に関するガイドライン」に基づき、法人と個人資産の明確な分離、財務基盤の強化、適時適切な情報開示を整えることで、後継者の個人保証を不要とする手続きを金融機関と協議することが可能です。
7. まとめ
中小企業の事業承継と相続対策を成功させるための重要ポイントは以下の通りです。
- 事業承継の3大リスクの把握: 自社株高騰による税負担、認知症による経営フリーズ、自社株の分散を防ぐための早期準備が必要不可欠です。
- 自社株信託(民事信託)の有効性: 議決権(経営権)と配当(財産権)を分離し、「指図権」を設定することで、認知症リスクを回避しつつ安全な経営の見習い期間を作ることができます。
- ホールディングス化・組織再編: 株式移転や株式交換を活用して持株会社化を図ることで、株価の上昇抑制、所有構造の整理、グループ経営の最適化を実現できます。
- 種類株式と属人的定め: 拒否権付株式や、商業登記不要で議決権を強化できる「属人的定め」を活用し、後継者の主導権を確保します。
- 不動産・負債を含めた一体対策: 成年後見や遺言の限界を踏まえつつ、個人所有の事業用土地の整理や経営者保証の解除交渉をトータルで進めることが重要です。
8. よくある質問
Q1. 自社株信託(家族信託)を設定すれば、生前贈与税や相続税はかからなくなりますか?
A1. 信託を設定した時点では、自社株の経済的価値(配当や残余財産を受ける権利=自益権)は現経営者(自ら受益者)に残るため、贈与税は発生しません。ただし、現経営者のご不測の事態(死亡)によって受益権が後継者へ移転する際には、通常の相続と同様に相続税の課税対象となります。信託は税金を免除する仕組みではなく、認知症による経営フリーズを防ぐための法的手法です。
Q2. 遺言書を作成しておけば、自社株信託は不要ですか?
A2. 遺言書は「死亡時」にしか効力を発揮しないため、生前に認知症などで判断能力が低下した場合の経営ストップを防ぐことはできません。また、遺言では次世代の相続までしか指定できず、兄弟や他の親族からの遺留分侵害額請求のリスクも残ります。生前からの柔軟な経営権移行や認知症対策、多世代にわたる承継ルートの確保には自社株信託が有効です。
Q3. 事業承継対策を開始するのに最適なタイミングはいつですか?
A3. 経営者の引退時期から逆算して「〜10年前」から着手するのが理想的です。自社株の評価引き下げ(退職金の支給や賃貸不動産の購入・運用など)の効果が出るまでに3年程度かかるほか、組織再編や信託契約の組成、金融機関との調整、後継者の育成には十分な期間を要するためです。
相続・資産承継のご相談は「あつたの杜事務所」へ
不動産と相続に強い専門家が、ご家族の想いに寄り添いながら、最適な解決策をご提案します。
「何から始めればいいか分からない…」という方も、まずはお気軽にご相談ください。
📅 ご予約方法(24時間受付)
- 🌐 WEB予約フォーム:こちらをクリック
- 💬 LINEで相談予約:LINE公式アカウントはこちら
- ☎️ お電話でのお問い合わせ:052-977-5960(受付時間:9:00〜18:00/土日祝も対応)
🔹あつたの杜事務所(司法書士・土地家屋調査士)
〒456-0031 名古屋市熱田区神宮四丁目6番25号 ナガツビル2B
相続・遺言・家族信託・不動産承継の専門家として、
「しなやかに。資産と想いをつなぐ。」をテーマにサポートしています。