

【三為】リスク吸収と利害調整|新中間省略登記の真価
「不動産取引で売主と買主のニーズが噛み合わず、契約が破談になりそう…」
「古い物件や複雑な権利関係を抱える不動産を、一般消費者に安全に引き渡す方法はないのだろうか?」
このような悩みを抱えている不動産オーナーや仲介会社、ハウスメーカー、融資を担当する銀行員の皆様は非常に多いのではないでしょうか。不動産取引には常に「契約不適合責任(瑕疵担保)」「資金回収」「引き渡し遅延」といった重大なリスクがつきまといます。
結論からお伝えすると、これらの取引リスクをプロの不動産業者が中間に介在して吸収し、関係者の利害を円滑に調整する「新中間省略登記」を活用すれば、取引の安全性を高めながら、中間者が負担すべき流通税(登録免許税と不動産取得税)を抑え、関与する全員(三者)に最大の利益をもたらすことが可能です。
本記事では、司法書士、土地家屋調査士、そしてプロパティマネージャーとしての実務経験を持つ筆者が、三為(さんため)契約・新中間省略登記の本質的な価値である「リスク吸収・利害調整機能」に焦点を当て、実務上のメリット、具体的な税金削減効果、契約書に盛り込むべき必須特約、同時決済によるリスク回避策、および銀行融資のポイントまで解説します。
| この記事の執筆者 雁部 陽介(かりべ ようすけ) あつたの杜事務所/司法書士・土地家屋調査士・不動産コンサルタント 大手司法書士法人での実務経験を経て、大手不動産マネジメント会社にてオフィスビル・大型物流施設のプロパティマネジメント業務に従事。表示に関する登記と権利に関する登記の双方を一つの窓口で完結できる体制を強みとし、法務手続にとどまらない不動産活用の視点から相続・登記のご相談に対応しています。 保有資格:司法書士/土地家屋調査士/不動産コンサルティングマスター/宅地建物取引士 など ▶ 執筆者のプロフィールの詳細はこちら |
目次
1. 新中間省略登記(三為契約)の真価:節税ではなく「リスク吸収」と「利害調整」にある!
2. 実務を円滑にする5大機能:プロが果たす取引のインフラ
3. なぜ節税になるのか?仕組みと税務上の根拠
4. 新中間省略登記の適法性:法務省・国土交通省が正式に認めた法的根拠
5. 安全な三為取引を実現するための「同時決済(同時実行)」とリスク管理
6. 銀行融資と司法書士の役割
7. まとめ:安全かつ円滑な不動産取引の実現
8. 新中間省略登記(三為契約)に関するよくある質問(想定Q&A)
1. 新中間省略登記(三為契約)の真価:節税ではなく「リスク吸収」と「利害調整」にある!
新中間省略登記(三為契約)の本当の価値は、単なる「税金逃れ」や「手数料稼ぎ」ではなく、中間に入ったプロの不動産業者が売主・買主双方のリスクを吸収し、関係者全員の利害をスムーズに調整して安全な取引を実現する点にあります。
一般個人同士の直接取引や仲介取引では解決できない「売却スピード」「瑕疵保証」「資金調達」などの課題を、プロが緩衝材として介在することでスマートに解消します。
■ 単なる「仲介」と「三為」の決定的違い
通常の「仲介」取引では、売主Aと最終買主Cは直接売買契約を締結します。仲介会社はあくまで契約成立をサポートするだけなので、契約締結後に「建物に重大な雨漏りが見つかった」「境界確定で隣人とトラブルになった」などの不適合が発生した場合、そのリスクや責任は売主Aが負い、CはAに対して金銭賠償などを請求しなければなりません。しかし、売主Aが一般個人の場合、十分な資力や保証能力がないことも多く、AC間での紛争に発展するリスクがあるのが実態です。
これに対し、中間者Bが「買主かつ新たな売主」として間に入る「三為契約」では、取引が「A→B」と「B→C」という2つの独立した契約に分離されます。これにより、中間に入ったプロの宅建業者Bが、最終買主Cに対して売主としての重い責任(契約不適合責任など)を代わりに引き受け、売主Aと買主Cの間に生じる摩擦やリスクを自ら「吸収」します。
■ 不動産業者が「緩衝材」になるべき社会的意義
日本の既存住宅市場(中古不動産市場)が活性化しにくい原因の一つに、一般消費者が抱く「中古物件の品質に対する不安」があります。
プロの不動産業者Bが売主Aから物件を一度引き受け、自らの責任において境界を確定させ、建物診断を施し、リノベーションをして付加価値を高め、その上で「2年以上の契約不適合責任」という保証パッケージをつけて最終買主Cに売却する。このクッションとしてのプロセスがあるからこそ、一般消費者Cは安心して中古不動産を購入でき、市場全体の活性化(インフラの整備)に繋がります。
2. 実務を円滑にする5大機能:プロが果たす取引のインフラ
新中間省略登記を土台として、不動産業者が取引の安全性を高め、利害を調整する枠組みには主に5つの重要な機能があります。
これらは、仲介取引や単なる省略登記の枠組みを超え、関与するすべての人(売主・買主・金融機関)の不安を解消する「取引のインフラ」として機能します。
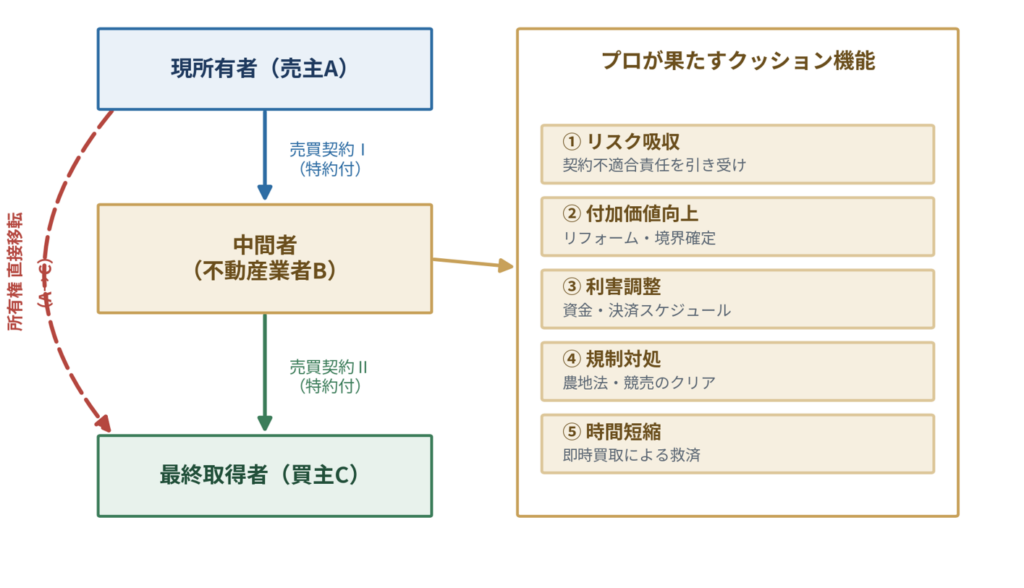
図1:全体像
■ 5大機能の実務的メリット
1. リスク吸収機能(契約不適合責任の引き受け)
個人である売主Aが負いきれない契約不適合責任(旧:瑕疵担保責任)を、宅地建物取引業者である中間者Bが引き受けます。買主Cに対しては「宅建業法第40条」に基づき、引き渡しから2年以上の契約不適合責任を保証するため、Cは安心して物件を購入できます。
2. 付加価値機能(バリューアップ・リノベーション)
中間者Bが仕入れた物件に対して、リノベーション(改装・修復)を行ったり、残置物の撤去や建物の解体・更地化、境界確定などを事前に行うことで、不動産に「すぐに使える」状態としての新たな価値(プレミアム)を与えて買主Cへ引き渡します。
3. 利害調整機能(スケジュールや資金のミスマッチ解消)
売主Aが「一刻も早く手元に資金が欲しい」と望む一方で、買主Cは「提携ローンの審査待ちや、既存建物の解体進捗を見てから支払いたい」というように、双方のニーズがズレることがあります。Bが一時的な資金繰りや決済スケジュールのクッションとなることで、双方のニーズを完璧に両立させます。
4. 規制対処機能(農地法や競売などの障壁クリア)
農地を一般消費者に宅地として売却する場合(農地法5条転用)など、法的な資格や迅速な手続きが求められる場面において、中間者Bがプロとして行政手続きや権利調整を主導し、最終的に買主Cへ直接移転登記(新中間省略登記)を行うことで、複雑な規制をスムーズに乗り越えます。
5. 時間短縮機能(即時買い取りによる救済)
相続税の納税期限が迫っている相続人や、借金返済などで早期に資金が必要な売主Aに対して、プロのBが即座に「買取契約」を結んで資金調達の目処を立てることで、Aの生活設計や倒産リスクを回避・救済します。
このように、三為取引は、売主A、中間者B、最終買主Cの三者全員がメリットを得られる「三方よし」のビジネス構造を確立するための重要な手法なのです。
3. なぜ節税になるのか?仕組みと税務上の根拠
新中間省略登記(三為契約)において中間者Bの登録免許税と不動産取得税がゼロになるのは、取引を仲介ではなく売買として成立させながらも、中間者Bに一度も実体上の所有権を移転させない特約を契約に盛り込むからです。
税法上、これらの「流通税」は「所有権の取得・登記」という実体に対して課税される性質を持つため、所有権を取得せず、登記もしない中間者Bには課税する法的根拠が生じないのです。
■ 登録免許税が課税されない法的理由
登録免許税は、不動産登記の「登記・登録」手続きを行うことに着目して課税される国税です。新中間省略登記では、中間者Bは登記名義人になりません。登記簿上は「売主Aから最終買主Cへの直接所有権移転登記」のみが申請されるため、そもそも登記を行わないBに対して登録免許税を課税することは不可能です。
■ 不動産取得税が非課税になる根拠
不動産取得税は、「不動産の取得」という実体的な権利変動の事実に着目して課税される地方税です。三為契約では、売買契約書に「買主Bが売買代金を全額支払った後であっても、所有権は売主Aに留保され、Bの指定するCが受益の意思表示をしたときに、初めてAからCに直接移転する」という特約を明記します。
この仕組みにより、中間者Bは「登記簿上の名義」だけでなく「実体上の所有権」も一瞬たりとも取得しません。実体所有権の移転を伴わない一時的な取引の介在者にすぎないBに対して課税することはありません。
■ 節税コストカットがもたらす「取引円滑化」の好循環
中間者Bが負担すべき流通税を軽減できます。これにより、中間業者Bは「その浮いたコスト分」を取引に還元できます。すなわち、
「売主Aからは相場より高く買い取り、買主Cへは相場より安く安全な保証付き物件を販売する」ことが可能になります。
単なるペーパー上の節税にとどまらず、不動産市場を動かして取引を円滑にする強力な推進力となるのが、この仕組みの本質です。
4. 新中間省略登記の適法性:法務省・国土交通省が正式に認めた法的根拠
新中間省略登記(三為契約)は、グレーゾーンのスキームや脱税行為ではなく、民法および不動産登記法に準拠した合法的な取引手法です。
かつて行われていた不適切な「旧・中間省略登記」の問題点を解決し、市場の活性化を目的に誕生した取引制度です。
■ 平成16年不動産登記法改正と「登記原因証明情報」の壁
平成16年(2004年)以前は、登記を申請する際に「登記原因証書(契約書等)」の添付が必須ではなく、申請書の副本で代替することが認められていました。そのため、登記所(法務局)は申請書に「売主A・買主C」と記載されていれば、中間にBという実体取引が介在していることを見抜けず、結果的に中間省略登記が横行していました。
しかし、同年の不動産登記法改正により「登記原因証明情報」の提供が義務化されたことで、A→B、B→Cという2つの所有権移転の過程があるにもかかわらず、直接A→Cへ登記を申請すると、「契約の内容(AからB、BからC)」と「登記申請情報(AからCへの直接移転)」が不一致となり、却下されることになりました。
■ 平成18年法務省回答が道を開いた!「直接移転登記」の仕組み
この改正による市場の停滞を危惧した規制改革会議等の要望を受け、法務省民事局第二課長は平成18年(2006年)12月22日、画期的な回答(民二2878号)を示しました。それが、「第三者のためにする契約」または「買主の地位の譲渡」という民法上の正式なスキームを用いることで、所有権を「A→Cへ直接移転」させ、中間のB名義の登記を省略する(直接移転登記を行う)ことが可能である、というお墨付きです。
- 第三者のためにする契約(三為契約):売主Aと中間者Bの間で、「Bが指定する第三者Cに対して、売主Aが直接所有権を移転する」という特約(第三者のためにする特約)を結び、最終買主Cがその権利を取得する旨の意思表示(受益の意思表示)を行うことで、所有権がAからCへ直接移転する仕組みです。
- 買主の地位の譲渡:A・B間で通常の売買契約を締結した後、Bが売買契約上の「買主としての地位」を丸ごとCに譲渡(地位の譲渡)し、A・B・Cの3者がこれを合意することで、所有権が直接AからCへ移転する仕組みです。
実務上は、3者の合意関係を整理しやすく、宅建業法等の規制に適合しやすい「第三者のためにする契約」が圧倒的に多く用いられています。
■ 宅建業法(他人物売買の禁止)や税法との整合性
中間者Bが宅地建物取引業者である場合、「自己の所有に属しない宅地建物の売買契約の締結制限(他人物売買の禁止:宅建業法33条の2)」に抵触しないかが懸念されます。しかし、宅建業法上、業者が売主Aとの間で「当該物件を取得する契約(売買契約)」をすでに締結していれば、まだ名義登記が中間者Bになくても、顧客Cとの間で売買契約を結ぶことが例外的に認められています(宅建業法施行規則15条の6第4号)。国土交通省からも、新中間省略登記(三為)を用いることは宅建業法上も適法である旨の通知(国総動第19号・平成19年7月10日)が発出されています。
5. 安全な三為取引を実現するための「同時決済(同時実行)」とリスク管理
新中間省略登記における実務上の最大のリスクは、中間者Bが買主Cから売買代金を受け取った後に資金を別の用途に流用したり、売主Aが別の第三者Dへ二重譲渡するなどの「時間差(タイムラグ)」に伴うトラブルです。
これらを物理的に排除するため、実務では「同時決済(同時実行)」による厳格な資金・登記申請コントロールが徹底されています。
■ 最大のリスクは「中間者(B)の資金不足・代金返還不能」
通常の売買であれば、代金の支払いと取引に関する書類の授受は銀行の個室で「同時」に行われます。しかし、新中間省略登記では、取引が「A→B」と「B→C」の2系統に分かれているため、手続きの時間差が生じやすいという構造的課題があります。
もし、Cが先に中間者Bに代金を支払ったものの、Bの経営状態が極めて悪く、その資金を売主Aへの支払いに充てずに別の用途に流用したり、Bが倒産してしまったりした場合、売主AからCへの所有権移転はストップし、Cは支払った代金も返ってこないという最悪の事態に陥ります。
■ 実務のリアル:同じ銀行の別個室で行う「時間差・分離決済」の現場
三為取引における決済は、実務的には売主Aと最終買主Cが直接顔を合わせないよう、同じ銀行内で少し時間をずらして入場し、AとB、BとCがそれぞれ「別の個室(または別ブース)」に分かれて同時進行で決済を行うのが一般的です。これは、関係者間の無用な感情的トラブル(利害衝突)を防ぎ、取引を円滑に進めるための不可欠な工夫です。
この状況下で、登記のプロフェッショナルである司法書士が「Aの個室」と「B・Cの個室」を往復し、以下のような手順で取引全体の安全をコントロールします。
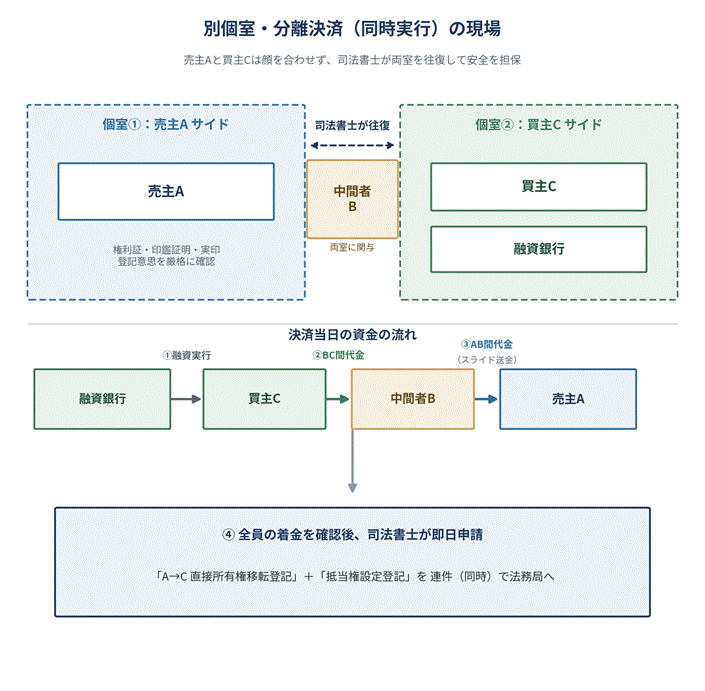
図2:別個室・分離決済(同時実行)の現場と資金の流れ
1. A・Bの個室での手続き(先行確認)
司法書士が「売主A」と「中間者B」の個室に入り、Aの登記識別情報(権利証)、印鑑証明書、実印、本人確認、必要書類の調印を厳格に行い、売却および登記移転の真実の意思を確認します。書類と意思に100%問題がないことを司法書士が確認した状態で、次のステップへ移ります。
2. B・Cの個室での手続き(購入・融資実行確認)
司法書士が「最終買主C」と「中間者B」、およびCへの融資銀行の担当者が待つ個室に移動します。買主Cの本人確認、必要書類の調印を終え、銀行の融資実行手続き(出金処理)を依頼します。
3. 第一段階の送金:最終買主Cから中間者Bへの着金
融資実行により、融資銀行から買主Cの口座を経由して、中間者Bの指定口座(BC間売買代金)へ送金が行われます。Bは自分の口座にCからの資金が間違いなく着金したことを確認します。
4. 第二段階の送金:中間者Bから売主Aへの着金(スライド送金)
Bへの着金が確認されたら、即座にBの口座から「売主Aの指定口座」へと仕入れ代金(AB間売買代金)が送金されます。Bの勝手な資金流用を防ぐため、司法書士はBC着金と連動して即座に実行させるよう立ち会います。
5. 売主Aの着金確認と直接移転登記の申請
売主Aの口座にAB間の売買代金全額が着金したことを確認。これによりすべての当事者間で代金決済が完全に完了し、司法書士は「売主Aから最終買主Cへの直接所有権移転登記」および「融資銀行の抵当権設定登記」を連件で速やかに法務局に申請します。
■ この「同時実行」プロセスにより、リスクは「抽象的可能性」から「完全にゼロ」へ
このように、司法書士がゲートキーパーとして両部屋の書類・意思・送金を把握し、「100%着金すること、および登記書類が完全に揃っていること」を双方向で担保しながら同時並行(同時実行)することで、Bによる流用リスクや売主の二重譲渡リスクは軽減され、取引の安全性が高まります。
6. 銀行融資と司法書士の役割
取引スキームがスタートした当初は、金融機関の現場の営業担当者に「中間省略は違法ではないか?」「担保設定が確実に行えるのか?」といった誤解や心理的抵抗がありましたが、現在ではその適法性と実務手続きが定着したため、広く「融資対象」となっています。
■ 抵当権設定(担保設定)を確実に行うための「同時申請」
銀行が最も恐れるのは、「最終買主Cに融資を実行して代金を支払わせたのに、何らかのトラブルでCへの所有権移転登記ができず、銀行の『抵当権』を設定できなくなること」です。司法書士は、Cへの融資実行(出金)の前提条件として、以下の2つの登記申請書類を事前に完成させ、決済当日に「連件(同時)」で法務局へ申請します。
- 1件目:所有権移転登記(売主A → 最終買主C)
- 2件目:抵当権設定登記(設定者:最終買主C、抵当権者:融資銀行)
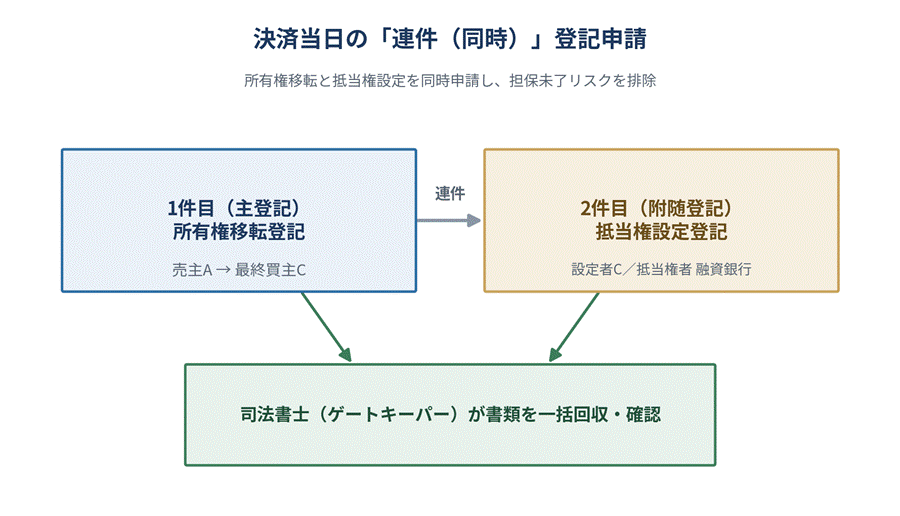
図3:決済当日の「連件(同時)」登記申請の仕組み
司法書士が「売主Aの登記識別情報(権利証)」や「印鑑証明書」、そして「三者全員の署名・押印がある登記原因証明情報」を決済の場で一括して回収・確認するため、銀行の担保権設定が未了になるリスクは排除されます。
■ 司法書士による「意思確認」と取引の信頼インフラ
新中間省略登記を円滑に進める上で、司法書士の最も重要な職務の一つが、関与する当事者(特に一般消費者である売主Aや買主C)への丁寧な説明と「実体的な意思確認」です。
「中間者が利益をどれだけ乗せているのか」といった商談の秘密(マージン)を開示する義務は契約上ありませんが、当事者に対して「所有権が直接AからCへ移る理由」や「Bは所有権を取得しないが、契約上の責任を負うこと」を明確に説明し、納得してもらった上で登記手続きを進めなければなりません。私たち資格者代理人が単なる書類作成代行にとどまらず、取引全体の信頼の土台(インフラ)となることで、初めて安全な三為取引が成立します。
7. まとめ:安全かつ円滑な不動産取引の実現
新中間省略登記(三為契約)は、単なる節税手法を超えて、プロの事業者がリスクを吸収し利害を調整するスキームです。要点を整理します。
- リスク吸収と利害調整が真のメリット:中間者(プロの不動産業者)が間に入ることで、契約不適合責任(保証)を負い、境界確定や資金繰りのタイミングといった売主・買主双方のミスマッチを解消する。
- 節税効果:中間者(B)の「登録免許税」および「不動産取得税」が削減され、コストを「高く買い取り、安く売る、そして保証をつける」原資に回せる。
- 適法スキーム:平成18年の法務省回答に基づき、「第三者のためにする契約」または「買主の地位の譲渡」の形式をとることで、合法的に直接移転登記が可能。
- 「同時決済」で実務リスクを排除:司法書士が取引全体の確認を行い、着金確認と登記申請を同時に行うことで、資金流用や倒産リスクを完全に防止。
- 融資実績と担保設定も万全:司法書士が間に入り、所有権移転と抵当権設定を同時に連件申請するため、金融機関も安心して融資を実行可能。
不動産取引の安全性向上や、買取再販ビジネスのさらなる円滑化をお考えの方は、ぜひ一度、登記と実務の両面から総合的なサポートが可能な「あつたの杜事務所」へお気軽にご相談ください。
8. 新中間省略登記(三為契約)に関するよくある質問(想定Q&A)
Q1:通常の売買契約を結んだ後からでも「新中間省略登記」の特約に変更できますか?
A1:決済(代金全額の支払いおよび引き渡し)が完了する前であれば、変更契約(覚書・特約の付加)を締結することで新中間省略登記スキームへ切り替えることが可能です。
ただし、すでに決済が完了して所有権が実体上Bに移転してしまった後(AからBへ権利が移って登記だけが留保されている状態)から、Bへの登記を省略して直接Cへ移転させることは不動産登記法の原則(物権変動の過程を忠実に記録する)に反するため、認められません。必ず「決済前」に変更契約の手続きを完了させておく必要があります。
Q2:新中間省略登記に必要な契約書には、どのような特約条項(契約書式)を盛り込むべきですか?
A2:実務上、A・B間の売買契約書に盛り込む「第三者のためにする特約(所有権留保および移転先指定権の付与)」、およびB・C間の売買契約書に盛り込む「第三者の弁済としての所有権直接移転」の条項が生命線となります。
これらの特約条項が一つでも欠けていたり、要件を満たしていなかったりするとトラブルに発展します。当事務所へ事前に契約書のリーガルチェックをご依頼ください。
相続・資産承継のご相談は「あつたの杜事務所」へ
不動産と相続に強い専門家が、ご家族の想いに寄り添いながら、最適な解決策をご提案します。
「何から始めればいいか分からない…」という方も、まずはお気軽にご相談ください。
📅 ご予約方法(24時間受付)
- 🌐 WEB予約フォーム:こちらをクリック
- 💬 LINEで相談予約:LINE公式アカウントはこちら
- ☎️ お電話でのお問い合わせ:052-977-5960(受付時間:9:00〜18:00/土日祝も対応)
🔹あつたの杜事務所(司法書士・土地家屋調査士)
〒456-0031 名古屋市熱田区神宮四丁目6番25号 ナガツビル2B
相続・遺言・家族信託・不動産承継の専門家として、
「しなやかに。資産と想いをつなぐ。」をテーマにサポートしています。